[Track 03 – Lap 01] 라오어 무한매수법의 빛과 그림자, 그리고 단순 AI 프롬프트의 한계
라오어 무한매수법은 감정을 배제한 기계적 40분할 규칙으로 수많은 개인 투자자에게 실현 손익의 기쁨을 안겨주었고, 저 역시 2021년 말 수익을 거둔 경험자였습니다.
하지만 2022년 1월 말 40분할 원금이 전액 소진되는 진퇴양난을 겪으며, 닷컴버블과 같은 장기 하락장의 테일 리스크와 이를 해결하려던 초기 AI 프롬프트 봇의 4대 결함을 마주했습니다. 그 솔직한 기록을 전합니다.
1. 프롤로그: 무한매수법이 선물한 규칙성과 첫 성공의 기억
미국 주식 시장에 발을 들이는 개인 투자자들이 가장 힘들어하는 것은 ‘감정의 통제’입니다. 오늘 밤 나스닥이 폭락할지 폭등할지 알 수 없는 불안감 속에서 뇌동매매를 반복하다 계좌를 갉아먹기 일쑤입니다.
그런 시장에서 투자자 라오어 님이 저술한 《라오어의 미국주식 무한매수법》은 매우 신선하고 강력한 패러다임을 제시했습니다.
- 감정의 완전한 배제: 시장의 방향성을 예측하지 않고 정해진 매뉴얼대로만 매매한다.
- 코스트 애버리징(Cost Averaging): 미국 나스닥 100 지수를 3배로 추종하는 레버리지 ETF(TQQQ)를 총 시드의 40분의 1씩 매일 기계적으로 분할 매수한다.
- 기계적 익절: 평단가 대비 +10% 수익률에 도달하면 전량(혹은 절반) 매도하여 현금을 챙기고 새로운 사이클을 시작한다.
이 전략은 2020~2021년 유동성 랠리 속에서 엄청난 위력을 발휘했습니다. 네이버 카페 등 대규모 팬덤 커뮤니티가 형성되었고, 실제로 많은 직장인 투자자들이 매일 아침 커피 한 잔과 함께 기계적으로 매수 주문을 넣으며 꾸준한 수익을 실현했습니다.
저 역시 2021년 11월, 그 수혜자 중 한 명으로 무한매수법을 시작했습니다.
소프트웨어 엔지니어로서 감정이 개입할 여지 없이 정량적인 규칙에 따라 체결되는 알고리즘에 큰 매력을 느꼈습니다. 당시 대표 종목이었던 TQQQ뿐만 아니라 변동성이 크고 시장의 뜨거운 관심을 받던 주요 3배 레버리지 종목들인 SOXL(반도체 3x), FNGU(FANG+ 3x), BULZ(혁신 기술주 3x), LABU(바이오텍 3x) 등으로 포트폴리오를 넓혀 매수를 진행했습니다.
실제로 2021년 11월과 12월 동안 주가가 출렁일 때마다 평단가를 낮추며 여러 차례 기분 좋은 익절 수익을 거두었고, “매일 아침 규칙대로 주문만 넣으면 안정적으로 수익이 쌓이는구나”라며 기계적 분할 매수의 위대함을 깊이 체감했습니다.
2. 2022년 1월 말의 시련: 5대 레버리지 종목과 40분할 원금 전액 소진
하지만 시장의 시험대는 생각보다 훨씬 빨리, 그리고 가혹하게 찾아왔습니다.
2021년 11월 19일 나스닥이 사상 최고점을 찍은 직후, 미국 연준(Fed)의 파월 의장은 “인플레이션은 일시적”이라는 기존 입장을 철회하고 가파른 테이퍼링과 금리 인상을 예고했습니다. 유동성 축제가 끝나며 시장의 기류가 180도 뒤집혔습니다.
12월을 지나 2022년 1월로 접어들자, 기술주와 고베타 성장주들이 수직 낙하하기 시작했습니다.
제가 매수하고 있던 3배 레버리지 종목들의 하락세는 문자 그대로 공포 그 자체였습니다:
| 종목 코드 | 대상 기초 지수/섹터 | 2021년 말 ~ 2022년 1월 당시 상황 및 이후 최대 낙폭 |
|---|---|---|
TQQQ |
나스닥 100 지수 (3x) | 2022년 1월 한 달에만 -30% 이상 급락 (이후 연간 고점 대비 -81.7%) |
SOXL |
필라델피아 반도체 지수 (3x) | 반도체 사이클 피크아웃 우려로 연초 폭락 (이후 연간 고점 대비 -90.5%) |
FNGU |
NYSE FANG+ 빅테크 (3x ETN) | 빅테크 실적 부진 및 밸류에이션 재평가로 급락 (이후 고점 대비 -90% 이상) |
BULZ |
미국 혁신 기술주 15종 (3x ETN) | 상장 직후 맞이한 금리 인상 폭탄으로 주가 폭락 (이후 고점 대비 -85% 이상) |
LABU |
S&P 바이오테크 (3x) | 긴축기 유동성 고갈로 가장 처참하게 붕괴 (이후 고점 대비 -95% ~ -99% 육박) |
매일 아침 규칙대로 40분의 1씩 충실하게 분할 매수 주문을 넣었습니다.
하지만 반등다운 반등 한 번 없이 가파르게 미끄러져 내리는 폭락장 앞에서, 2021년 11월 중순부터 시작된 40회차 매수 원금은 정확히 2022년 1월 말에 전액 소진되어 바닥을 드러냈습니다.
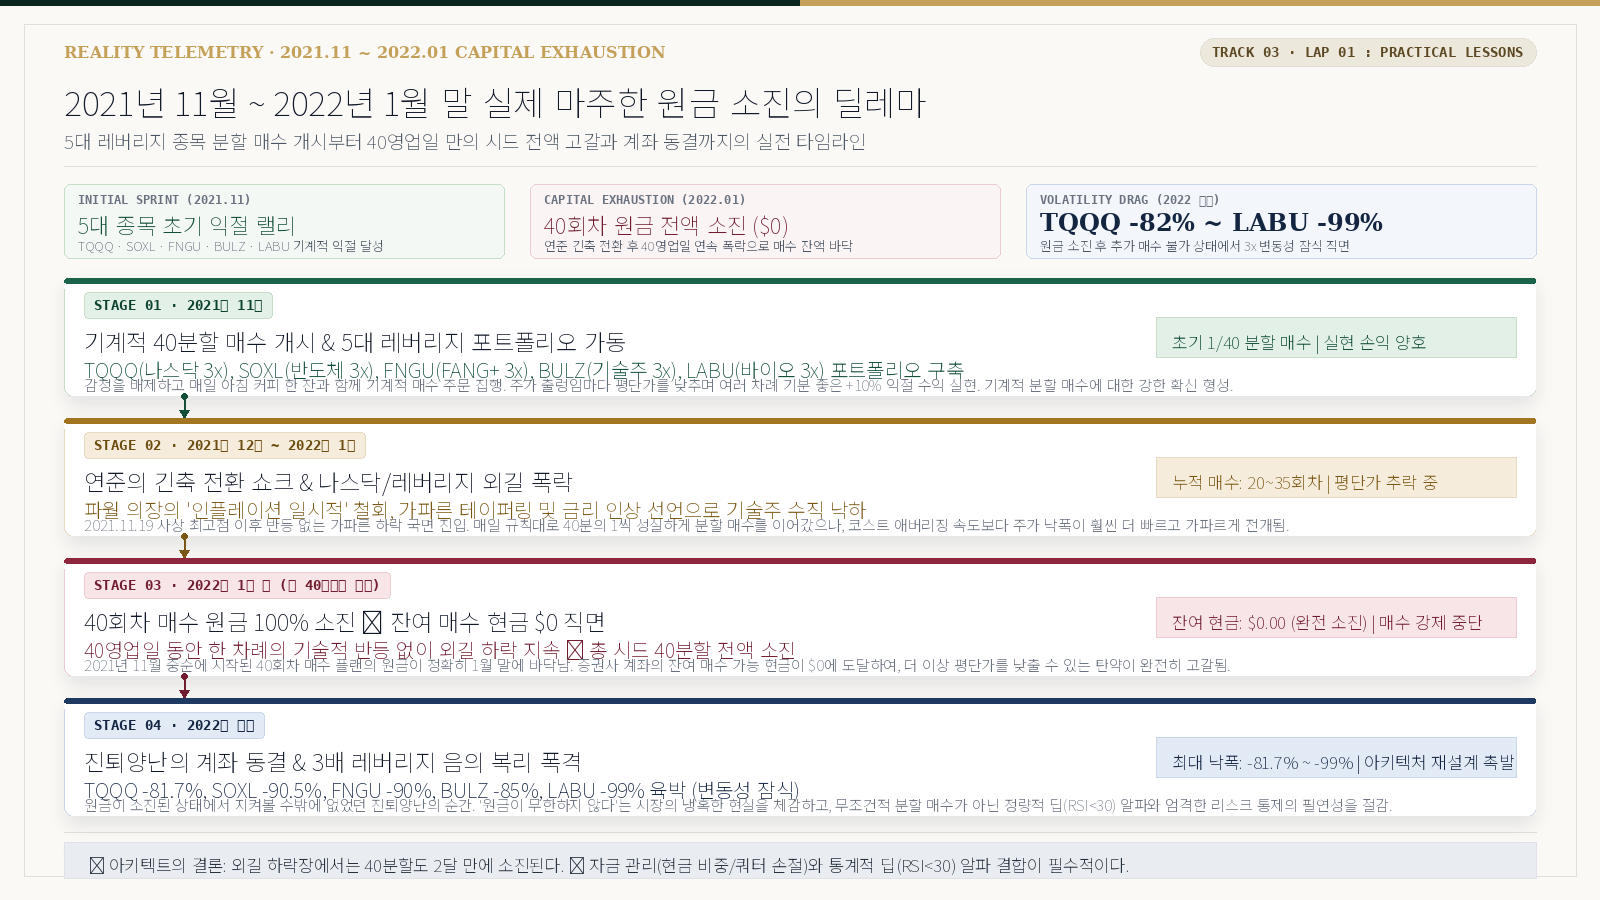
📐 원본 Mermaid 도식 구조 접기/펼치기
timeline
    title 2021.11 ~ 2022.01 무한매수법 실전 가동 및 원금 소진 타임라인
    section 1단계: 초기 환희 (2021.11)
        무한매수법 v4.0 개시 : TQQQ, SOXL, FNGU, BULZ, LABU 5대 종목 분할 매수
        기계적 +10% 익절 실현 : 주가 출렁일 때마다 평단가 하향 및 쏠쏠한 수익 확정
    section 2단계: 연준의 피벗 (2021.12 ~ 2022.01)
        긴축 전환 쇼크 : 파월 의장의 테이퍼링 및 금리 인상 선언으로 나스닥 급락
        외길 폭락장 시작 : 반등 없이 매일 기계적으로 40분의 1씩 추가 매수 집행
    section 3단계: 원금 소진 (2022.01 말)
        40영업일 도달 : 40회차 매수 플랜 시드 100% 바닥 (잔여 현금 $0)
        진퇴양난 직면 : 추가 투입 자금 부재로 평단가 하향 방어선 완전 붕괴
    section 4단계: 계좌 동결 (2022 연간)
        변동성 잠식 폭격 : TQQQ -81.7%, SOXL -90.5%, FNGU -90%, BULZ -85%, LABU -99%
        아키텍처 재설계 촉발 : 무조건적 분할 대신 통계적 딥(RSI<30) 알파 탐색 착수
40회차 매수가 끝난 2022년 1월 말 시점의 현실은 냉혹했습니다.
추가로 투입할 현금은 고갈되었고, 평단가는 현재가보다 한참 위에 걸려 있었으며, 계좌에는 -30%에서 -50%에 달하는 거대한 평가손실을 떠안은 3배 레버리지 주식만 100% 가득 차 있었습니다.
원금이 모두 소진되고 나자, 규칙대로라면 더 이상 할 수 있는 조치가 없었습니다.
이른바 커뮤니티에서 말하던 ‘영혼의 물타기’를 할 여유 자금이 없는 상태에서, 2022년 1년 내내 이어진 나스닥의 추가 하락을 그저 손 놓고 지켜봐야 했던 그 수개월의 시간은 실전 투자자로서 잊을 수 없는 뼈아픈 시련이었습니다.
아무리 정교하고 훌륭한 40분할 규칙이라도, “대세 하락장을 만나면 불과 40영업일(약 2달) 만에 원금이 소진되어 멈춰 서게 된다”는 실전의 벽을 정면으로 절감한 순간이었습니다.
3. 라오어의 고뇌와 해법: 쿼터 손절(Quarter Cut)이라는 방어 기제
라오어 작가 역시 이러한 장기 하락장에서의 원금 소진 위험을 결코 간과하지 않았습니다.
그는 저서와 커뮤니티 글을 통해 “원금이 모두 소진되었을 때 무작정 손을 놓고 버티거나 끝없이 빚을 내어 물타기를 하는 것은 위험하다”는 점을 분명히 짚었습니다.
이를 극복하기 위해 라오어 님은 무한매수법을 버전별(v2.1, v2.2, v4.0 등)로 꾸준히 진화시키며 핵심 안전장치를 도입했습니다. 그 대표적인 것이 바로 ‘쿼터 손절’이었습니다:
- 40회차를 모두 매수하고도 원금이 소진되고 큰 손실(-10% 이하 등)에 머물러 있을 때,
- 보유 물량 전체를 손절하는 것이 아니라 물량의 4분의 1(쿼터)을 잘라내어 새로운 매수 현금을 강제로 확보한다.
- 확보된 현금으로 다시 아래 구간에서 분할 매수를 이어가며 평단가를 더 낮추고 탈출 확률을 높인다.
손실을 확정 짓는 고통을 감수하더라도 현금을 확보해 사이클을 이어가게 만드는, 매우 현실적이고 고뇌가 담긴 리스크 관리 규칙이었습니다.
4. 아키텍트의 질문: “만약 닷컴버블 같은 극단적 이상 상황이 온다면?”
저는 라오어 작가의 이러한 방어적 고민에 깊이 공감하면서도, 시스템 아키텍트로서 한 걸음 더 나아간 근본적인 호기심이 생겼습니다.
“2022년의 하락장도 혹독했지만, 미국 증시 역사에는 이보다 훨씬 잔인했던 2000년 닷컴버블이나 2008년 금융위기 같은 ‘역대급 블랙스완’이 존재했다. 만약 닷컴버블과 같은 극단적인 이상 상황(Tail Risk)에 무한매수법을 대입한다면 40분할과 쿼터 손절은 과연 시스템을 온전히 지켜낼 수 있을까?”
저는 Track 02에서 직접 구축한 DuckDB 기반 2계층 데이터 레이크하우스에 1999년부터 2026년까지의 TQQQ(합성 시계열 포함) 및 QQQ 27년 치 일봉 데이터를 적재하고, 엄격한 스트레스 테스트 시뮬레이션을 가동해 보았습니다.
5. 백테스트 실측: 장기 대세 하락장에서 나타난 구조적 한계
결과는 엔지니어로서 매우 냉정하게 받아들여야 할 통계적 진실을 보여주었습니다.
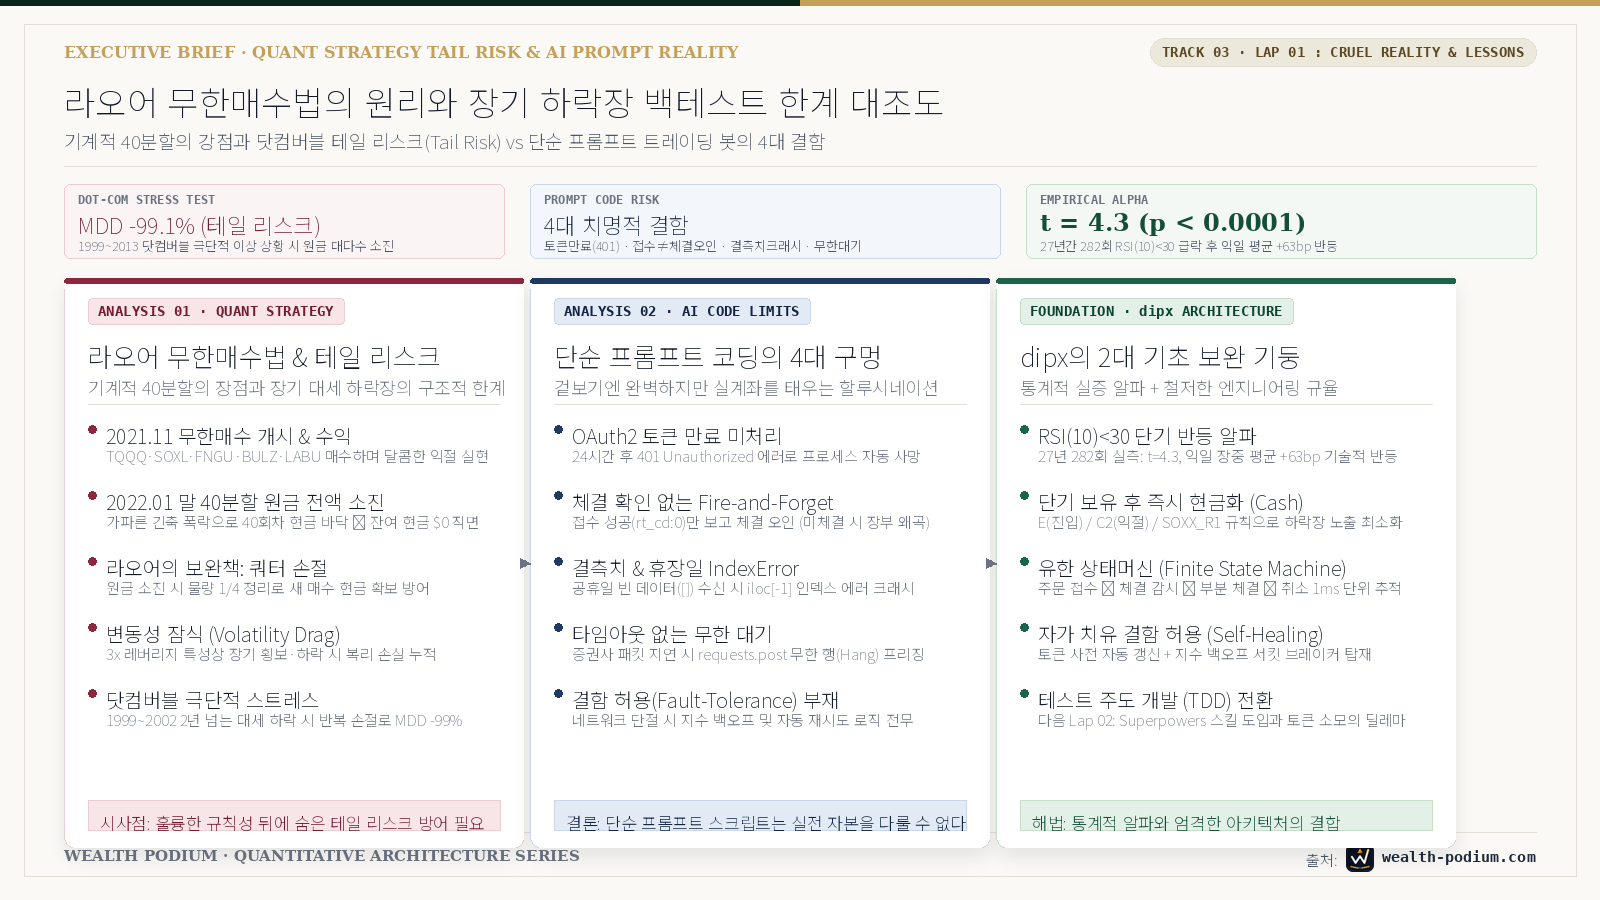
📐 원본 Mermaid 도식 구조 접기/펼치기
flowchart TD
    subgraph Part1["[전략의 장점과 한계] 무한매수법의 구조적 특성"]
        A1["기계적 40분할 매수 규칙<br/>(감정 배제 & 상승장/박스권 안정적 수익)"] --> A2["2022년 금리 인상기 하락장 직면"]
        A2 --> A3["40회차 매수 완료 후 현금 전액 소진"]
        A3 --> A4["라오어의 보완책: 쿼터 손절 도입<br/>(물량 1/4 정리 후 매수 현금 재확보)"]
        A4 --> A5["닷컴버블(1999~2002) 같은 극단적 이상 상황 시<br/>반복 손절 & 변동성 잠식으로 MDD -99% 도달"]
    end

    subgraph Part2["[구현적 결함] 단순 AI 프롬프트 코딩의 4대 구멍"]
        B1["'파이썬 KIS API 봇 짜줘'"] --> B2["그럴듯한 할루시네이션 코드 (200줄)"]
        B2 --> B3["• 토큰 만료(401) 미처리로 익일 크래시<br/>• 미체결 확인 없는 Fire-and-Forget<br/>• 휴장일/결측치 IndexError 크래시<br/>• 네트워크 타임아웃 무한 대기"]
        B3 --> B4["실계좌 투입 시 즉각적 자본 손실 위험"]
    end

    subgraph Solution["[엔지니어링 전환점] dipx의 2대 보완 기둥"]
        C1["통계적 팩트 기반 단기 반등 알파<br/>(RSI 30 미만 급락 후 반등, t=4.3, +63bp)"]
        C2["엄격한 엔지니어링 규율<br/>(TDD + 상태머신 + 자기치유)"]
    end

    Part1 -.-> Solution
    Part2 -.-> Solution
5.1. 1999~2013년 닷컴버블 & 금융위기 극단적 구간 시뮬레이션
| 전략 구분 | 연복리 수익률 (CAGR) | 최대 낙폭 (MDD) | 1억 원 투자 시 잔존 자산 |
|---|---|---|---|
| QQQ 단순 보유 (Buy & Hold) | +3.2% | -82.9% | 약 1억 5,500만 원 |
| 무한매수법 v4.0 (TQQQ 40분할) | -18.8% | -99.1% | 약 90만 원 (원금 대다수 소진) |
※ 본 시뮬레이션은 닷컴버블 정점(1999년)부터 금융위기 극복기(2013년)까지의 합성 시계열을 바탕으로 한 극단적 스트레스 테스트 결과입니다.
5.2. 왜 이런 테일 리스크(Tail Risk)가 나타나는가?
무한매수법이 잘못된 전략이어서가 아니라, 3배 레버리지 ETF의 고유한 수학적 특성과 대세 하락장이 만났을 때 발생하는 불가피한 구조적 현상이었습니다:
- 변동성 잠식(Volatility Drag / 음의 복리):
- 3배 레버리지 상품은 매일의 등락률을 3배로 추종하므로, 횡보장이나 하락장에서 왕복 등락을 거칠 때마다 원금이 스스로 깎여나가는 변동성 감쇠 현상이 심화됩니다.
- 이상 상황의 지속 기간:
- 닷컴버블은 나스닥이 고점 대비 -80% 이상 폭락하며 2년 넘게 하락이 지속되었습니다. 40분할 매수나 쿼터 손절로 현금을 쥐어짜 내더라도, 하락 기간이 수 분기를 넘어가면 결국 손절이 누적되며 원금의 큰 부분이 훼손될 수밖에 없습니다.
- 상승장 수익률의 절충:
- 2010~2026년과 같은 대세 상승장에서는 40분할을 유지하기 위한 대기 현금(Cash Drag) 때문에 연복리 18.1%를 기록하며 QQQ 1배수 단순 거치식(19.3%)보다 소폭 낮은 수익률을 보였습니다.
결론적으로, 무한매수법은 “완만한 조정장과 박스권에서는 개인 투자자에게 훌륭한 심리적 안정감과 수익을 주는 탁월한 방법론이지만, 닷컴버블과 같은 10~20년 주기의 메가 하락장(Tail Risk)에서는 또 다른 차원의 방어 시스템이 반드시 필요하다”는 것이 엔지니어로서 내린 객관적 결론이었습니다.
6. 대안의 모색: 27년간 282번 작동한 ‘RSI 반등 알파’
하락장에서 기계적으로 오랜 기간 물을 타며 기다리는 방식 대신, 저는 정반대의 접근을 고민했습니다.
“하락장 한가운데서 무방비로 포지션을 들고 버티는 것이 아니라, 시장이 극단적인 패닉에 빠졌을 때만 번개처럼 진입해 단기 반등만 취하고 즉시 현금 100%로 복귀하는 단기 평균회귀(Mean Reversion) 규칙은 없을까?”
27년간의 미국 시장 데이터를 전수 분석한 결과, 명확한 통계적 알파를 발견했습니다:
통계적 실증 데이터: RSI(10) < 30 급락 후 익일 반등
- 관측 기간: 1999년 1월 ~ 2026년 2월 (27년)
- 진입 조건: 일봉 기준
RSI(10) < 30(극단적 과매도 및 패닉 셀링 구간) - 발생 횟수: 총 282회
- 익일 시가 진입 후 장중 고가 반등 통계:
- t-statistic: 4.3 (통계적 유의도 $p < 0.0001$, 우연일 확률 제로 수렴)
- 평균 장중 반등 폭: +63bp (+0.63%)
극심한 하락장 속에서도 10일 RSI가 30 밑으로 곤두박질치는 투매가 나온 다음 날에는, 기관의 숏커버링과 저가 매수세가 유입되며 평균 +63bp의 기술적 반등이 일관되게 나타났습니다.
이 실증 데이터를 바탕으로 저는 훗날 실전 트레이딩 머신 dipx의 뼈대가 될 세 가지 핵심 규칙을 수립했습니다:
- E (Entry):
RSI(10) < 30급락 시그널 감지 시에만 단기 진입. - C2 (Confirmation & Exit): 반등 발생 시 즉시 전량 익절 후 현금 100% 회수(하락장 노출 최소화).
- SOXX_R1 (Sector Volatility Rule): 반도체 및 나스닥 레버리지에 특화된 동적 딥 바잉.
7. 구현의 벽: “Claude야, KIS API 봇 짜줘”의 엉성했던 민낯
원하는 통계적 알파를 찾았으니, 이제 남은 것은 이 규칙을 증권사 API와 연동해 매일 아침 자동으로 주문을 넣어주는 파이썬 코드를 작성하는 일이었습니다.
당시 저는 여느 개발자들처럼 최신 LLM(Claude, ChatGPT)의 코드 생성 능력에 한껏 매료되어 있었습니다.
웹 화면을 열고 아주 자신만만하게 프롬프트를 작성했습니다:
“한국투자증권(KIS) 해외주식 Open API 연동해서 매일 아침 미국장 시작할 때 전일 종가 RSI(10) 계산하고, 30 미만이면 TQQQ 시장가 매수 주문 넣는 파이썬 코드 짜줘. 에러 안 나게 깔끔하게 작성해 줘.”
Claude는 3초 만에 200줄짜리 파이썬 코드를 매끄럽게 출력해 주었습니다. 토큰 발급, 시세 조회, 주문 전송까지 겉보기엔 그럴듯한 구조였습니다.
하지만 모의투자 환경에 물려 코드를 돌려본 지 불과 며칠 만에, 저는 식은땀을 흘리며 프로그램을 황급히 종료할 수밖에 없었습니다.
8. 단순 프롬프트 트레이딩 봇의 4대 치명적 구멍
화면상으로는 그럴듯하게 돌아가는 것처럼 보였지만, 코드를 뜯어보면 볼수록 실제 돈을 넣었다가는 며칠 만에 계좌가 망가질 수밖에 없는 치명적인 결함들이 산재해 있었습니다.
# [위험] AI가 흔히 짜주는 단순 프롬프트 트레이딩 코드의 전형적인 패턴
def buy_order(ticker, qty):
    token = get_token() # 1회 발급 후 재사용 안 함 (24시간 만료 시 크래시)
    headers = {"authorization": f"Bearer {token}"}
    payload = {"PDNO": ticker, "ORD_QTY": str(qty), "ORD_DVSN": "01"}

    # timeout도 없고, 네트워크 실패 시 재시도 로직도 없음
    res = requests.post(ORDER_URL, headers=headers, json=payload)
    data = res.json()

    # 접수 성공(RT_CD: 0)만 보고 체결(Fill)되었다고 착각 (Fire-and-Forget)
    if data.get("rt_cd") == "0":
        print("주문 성공!")
8.1. OAuth2 토큰 만료 예외 미처리 (401 Unauthorized)
증권사 접근 토큰은 발급 후 24시간 동안만 유효합니다. AI가 짜준 코드는 스크립트 실행 시 토큰을 한 번 받아두고 끝이었습니다. 정확히 24시간 뒤 스크립트는 401 Unauthorized 에러를 뱉으며 조용히 죽어 있었습니다. 정작 패닉 셀링이 터져 매수 주문을 넣어야 할 골든타임에 프로그램은 꺼져 있었던 것입니다.
8.2. 체결 확인 없는 Fire-and-Forget (접수 ≠ 체결)
API 서버가 {"rt_cd": "0", "msg1": "주문이 완료되었습니다"}를 돌려주면 AI 코드는 주문이 완전히 체결되었다고 판단했습니다. 하지만 이는 증권사 서버에 주문서가 ‘접수’되었다는 뜻일 뿐, 시장에서 실제로 ‘체결’되었다는 의미가 아닙니다. 미체결 내역을 폴링하거나 장 마감 전 정정/취소하는 상태 머신이 전무했습니다.
8.3. 결측치와 휴장일 예외 누락 (IndexError)
미국 현지 공휴일로 장이 열리지 않아 빈 데이터([])가 수신되면, AI 코드는 df['close'].iloc[-1]을 무작정 호출하다가 IndexError를 일으키며 프로세스가 뻗어버렸습니다.
8.4. 타임아웃 없는 무한 대기 (No Timeout)
장 시작 직후 증권사 서버에 트래픽이 몰려 응답이 지연되면, timeout 옵션이 없는 requests.post()는 소켓을 물고 영원히 멈춰 섰습니다. 지수 백오프(Exponential Backoff)를 통한 자동 재시도 로직 역시 찾아볼 수 없었습니다.
9. 아키텍트의 자각: 엔지니어링 규율이 필요한 이유
일반적인 웹 개발이라면 버그가 나도 500 에러 페이지를 보여주고 다음 날 고치면 됩니다.
하지만 실전 트레이딩 시스템은 다릅니다.
네트워크 타임아웃 한 번, 미체결 예외 누락 한 번이 곧바로 실제 계좌의 회복 불가능한 자본 손실(Capital Loss)로 직결됩니다.
- “단순 프롬프트 몇 줄로 생성한 트레이딩 코드는 위험천만한 토이 프로젝트에 불과하다.”
- “금융 자동화 시스템에는 화려한 프롬프트가 아니라, 실패를 기본 전제로 깔고 들어가는 철저한 엔지니어링 규율이 필요하다.”
완전한 유한 상태 머신(FSM), 무중단 자가 치유(Self-Healing), 그리고 단 1건의 빈틈도 허용하지 않는 테스트 주도 개발(TDD)이 절실해진 순간이었습니다.
10. 에필로그 & 다음 Lap 예고
무한매수법의 소중한 경험을 거름 삼아 통계적 알파를 찾았지만, 단순 프롬프트 AI 코딩의 한계를 절감한 저는 특단의 조치를 내리기로 결심했습니다.
LLM에게 자유로운 코딩을 맡기는 대신, 엄격한 사전 스펙 문서 작성과 TDD를 강제하는 superpowers 스킬을 개발 파이프라인에 전격 도입한 것입니다.
“스펙과 실패하는 테스트(RED)를 먼저 쓰지 않으면 단 한 줄의 코드도 작성하지 못한다.”
하지만 이 엄격한 규율을 도입하자마자, 전혀 예상치 못했던 또 다른 현실적인 장벽이 저를 기다리고 있었습니다.
코드는 놀라울 정도로 단단해졌지만, 스펙을 검증할 때마다 Claude의 API 토큰이 무섭게 타들어가며(Token Burn) 상상을 초월하는 비용 청구서가 날아오기 시작한 것입니다.
다음 [Track 03 - Lap 02]에서는 dipx 시스템을 구축하며 겪었던 TDD/스펙 강제의 명암과 녹아내린 Claude 토큰의 진실, 그리고 1인 개발자로서 감당해야 했던 AI 개발 스킬의 딜레마를 생생하게 전해드리겠습니다.
본 포스트는 시스템 아키텍트의 관점에서 실전 자동매매 시스템 dipx를 개발하며 겪은 엔지니어링 시행착오와 실측 데이터를 기록한 기술 일지입니다. 특정 종목이나 투자 기법에 대한 매수/매도 추천이 아니며, 모든 투자의 최종 책임은 투자자 본인에게 있습니다.