[Warm-up Lap] 1인 퀀트를 위한 엔터프라이즈 아키텍처: 학술 R&D부터 실전 매매까지의 3계층 청사진
“대부분의 개인 투자자가 퀀트 백테스트에서 엄청난 수익률을 보고도 실전 계좌에서 처참하게 깨지는 이유는 수학 실력이 부족해서가 아닙니다. 리서치, 시뮬레이션, 실전 주문이 주피터 노트북 한 장에 뒤엉켜 ‘엔지니어링 무결성’이 무너졌기 때문입니다.”
시스템 아키텍트로서 제가 퀀트 투자 시스템을 구축하며 가장 먼저 세운 대원칙은 단순합니다. “검증되지 않은 가설은 코드로 만들지 않고, 물리적으로 미래 데이터를 볼 수 없는 엔진에서만 백테스트하며, 7대 즉시 탈락(Hard Veto) 기준을 통과한 알고리즘만 실전 매매로 승격시킨다.”
Track 02(AI Quant Garage)의 출발선인 이 글에서는, 개인이 겪는 3대 백테스트 사기(미래참조, 생존편향, 실행지연)를 원천 차단하기 위해 학술 R&D(quant-research) ➔ 백테스트 시뮬레이션(quant-backtester) ➔ 실전 매매 머신(finxai)으로 레포지토리를 물리적으로 분리한 3계층 거버넌스와 월 $0.00 클라우드 인프라 청사진을 공유합니다.
1. 개인 퀀트의 99%가 실전에서 무너지는 이유: 주피터 노트북의 비극
직접 데이터와 코드를 만져본 분들이라면 누구나 한 번쯤 겪어보셨을 익숙한 장면이 있습니다.
주피터 노트북(.ipynb)을 켜고, 판다스(pandas)로 주가 데이터를 불러온 뒤, 이동평균선과 모멘텀 지표를 조합해 백테스트를 돌려봅니다. 연평균 수익률(CAGR) 45%, 최대 낙폭(MDD) -8%라는 환상적인 백테스트 곡선이 모니터에 그려집니다.
“드디어 시장을 이기는 알파를 찾았다!”는 흥분과 함께 실전 계좌에 돈을 넣지만, 3개월도 지나지 않아 계좌는 마이너스로 곤두박질칩니다.
도대체 왜 이런 참사가 반복될까요? 제가 수많은 퀀트 논문과 개인들의 백테스트 코드를 뜯어보며 발견한 원인은 명확했습니다.
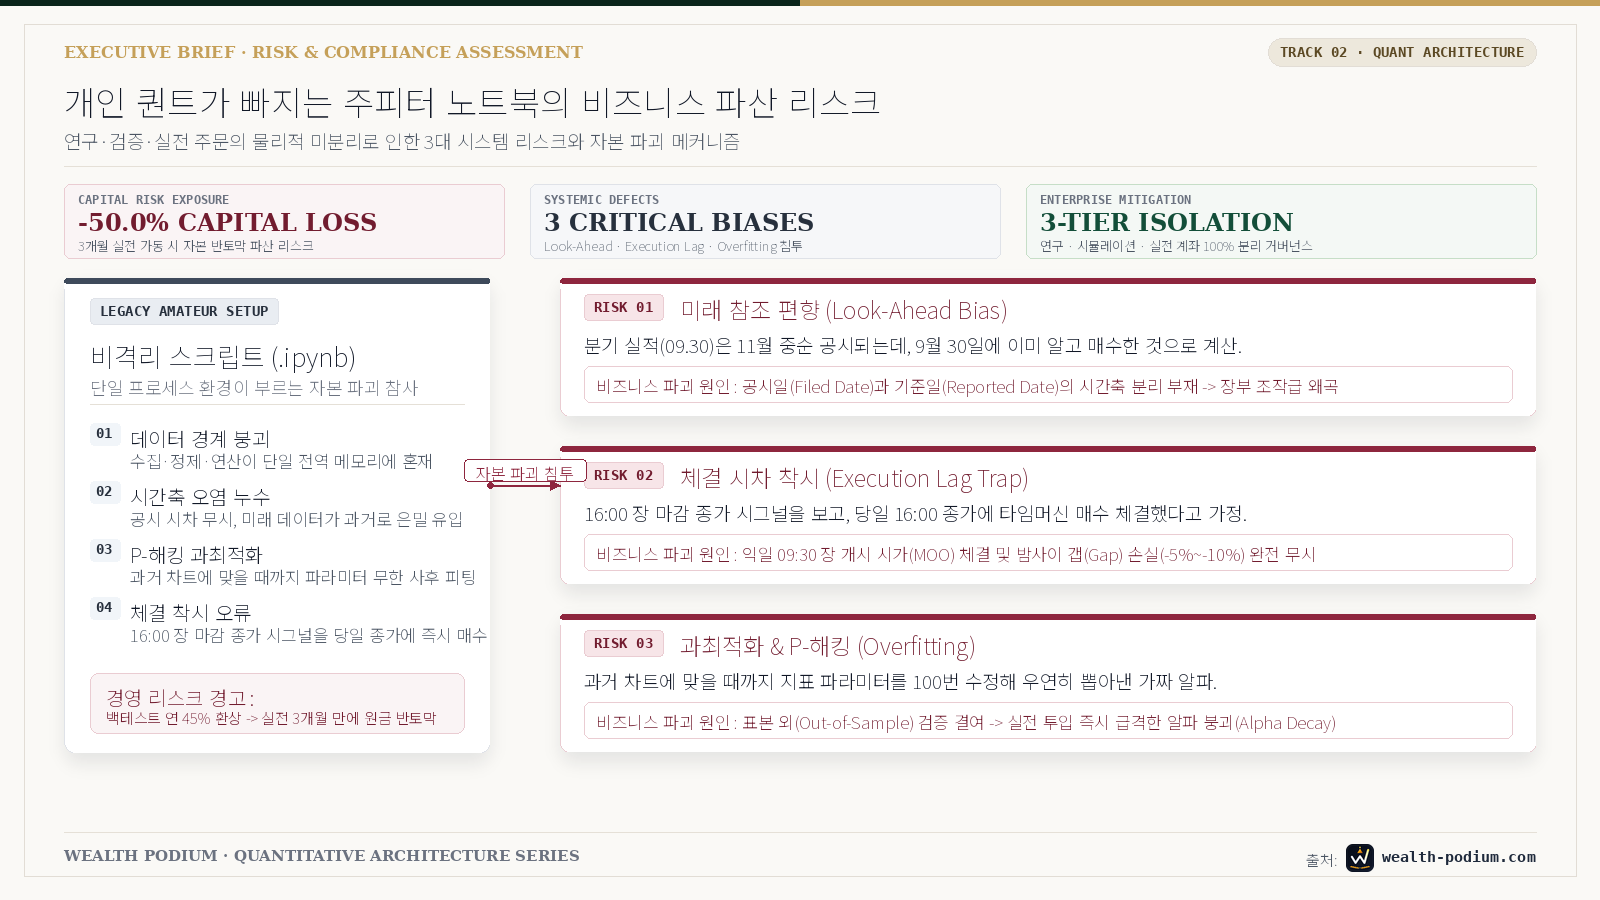
📐 원본 Mermaid 도식 구조 접기/펼치기
flowchart TD
    subgraph Traditional["개인 퀀트의 흔한 실패 구조 (Single Notebook Trap)"]
        N1["주피터 노트북 한 장 (.ipynb)"]
        N1 --> E1["💥 미래 참조 편향 (Look-Ahead Bias)<br/>T일 장 마감 후 나오는 재무제표를 당일 아침 시가에 반영"]
        N1 --> E2["💥 체결 착시 (Execution Lag Trap)<br/>T일 종가 시그널을 확인하고 T일 종가에 매수했다고 가정"]
        N1 --> E3["💥 과최적화 (Overfitting & P-Hacking)<br/>파라미터를 100번 바꿔 우연히 과거에 맞춘 가짜 알파"]
    end
- 미래 참조 편향(Look-Ahead Bias): 3분기 실적 공시(Form 10-Q)는 실제로는 11월 중순에 발표되는데, 백테스트 코드에서는 9월 30일 자로 실적 데이터가 업데이트되어 이미 알고 매매한 것으로 계산됩니다.
- 체결 시차 무시(Execution Lag Trap): 장이 끝난 뒤(16:00) 종가 데이터를 보고 매매 시그널을 계산했으면서, 백테스트 엔진은 그날 종가에 주식을 샀다고 가정합니다. 실제로는 다음 날 장 시작(MOO)까지 밤새 어떤 갭 하락이 일어날지 모릅니다.
- 연구와 코딩의 뒤섞임(P-Hacking): 백테스트 결과가 안 나오면 파라미터를 이리저리 수정하며 과거 차트에 끼워 맞춥니다.
이 세 가지 결함은 사람의 의지나 집중력으로 막을 수 없습니다. “시스템 구조와 물리적 아키텍처”로 실수를 강제로 차단해야만 합니다.
2. 3계층 물리적 분리 거버넌스: 연구, 검증, 실행의 완전한 격리
월가 헤지펀드들이 퀀트 리서처(Researcher), 퀀트 개발자(Developer), 그리고 트레이딩 오퍼레이터(Execution)의 권한과 저장소를 철저히 분리하는 이유가 바로 여기에 있습니다.
저는 1인 개발 환경에서도 이 원칙을 온전히 구현하기 위해 시스템을 3개의 독립된 Git 저장소로 물리 격리했습니다.
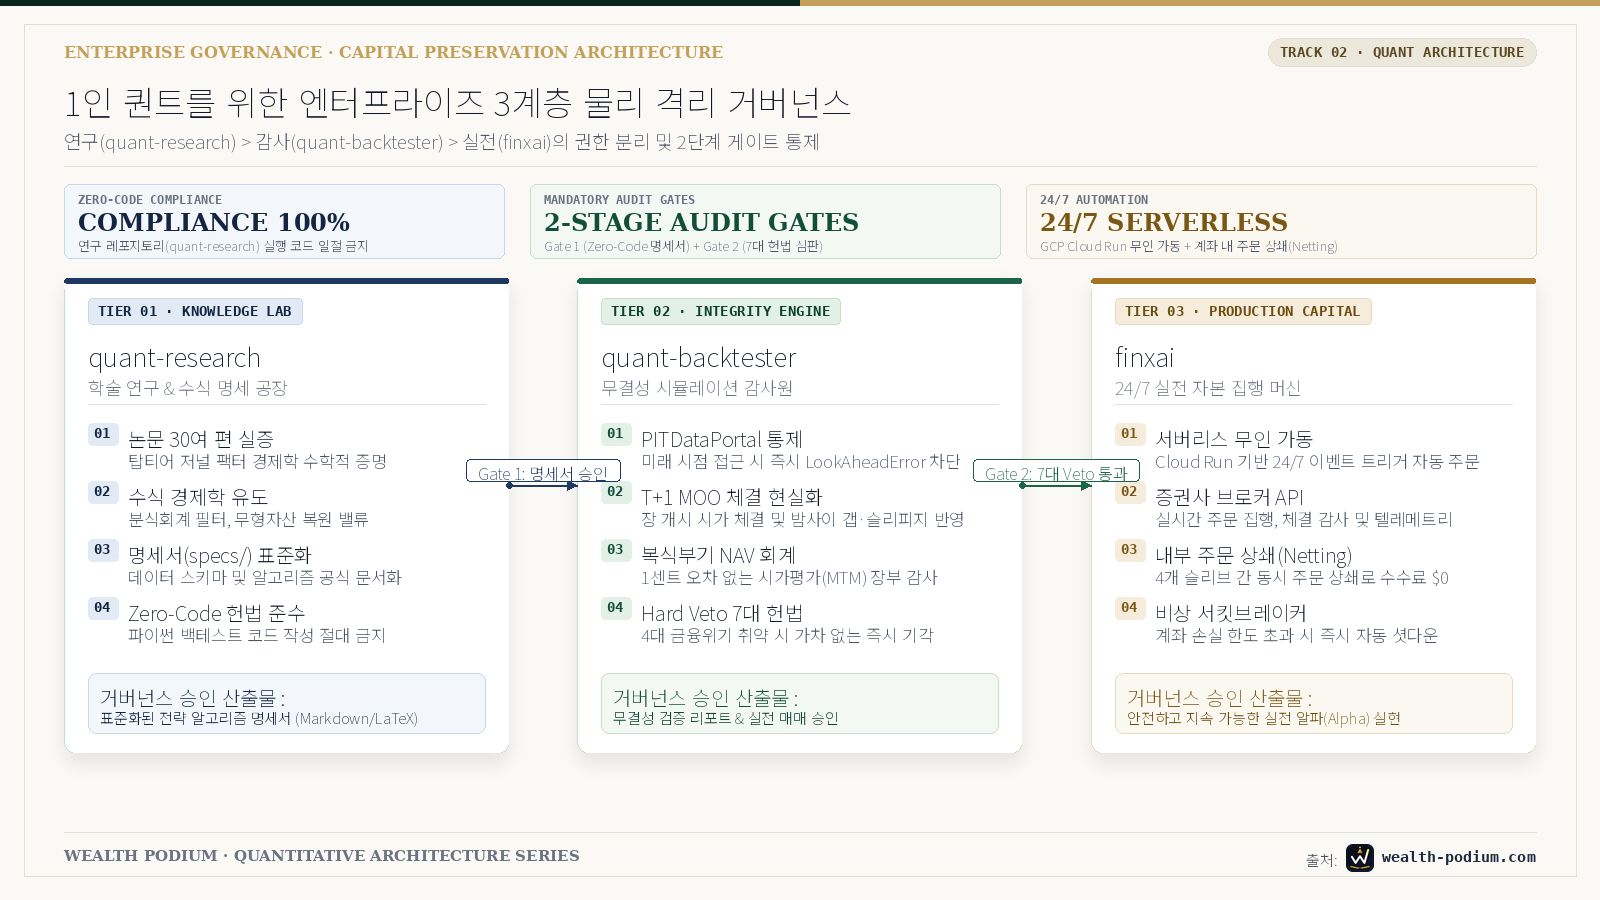
📐 원본 Mermaid 도식 구조 접기/펼치기
flowchart LR
    subgraph Tier1["🔬 1계층: quant-research<br/>(R&D 지식 공장)"]
        R1["학술 논문 30여 편 딥리서치"]
        R2["수식 증명 & 팩터 경제학 검증"]
        R3["알고리즘 명세서(specs/) 작성"]
    end

    subgraph Tier2["⚙️ 2계층: quant-backtester<br/>(무결성 시뮬레이션 엔진)"]
        B1["T+1 MOO 체결 시차 강제"]
        B2["PITDataPortal (미래데이터 차단)"]
        B3["7대 Hard Veto & 24개 지표 판정"]
    end

    subgraph Tier3["🤖 3계층: finxai<br/>(실전 트레이딩 머신)"]
        F1["24/7 클라우드 무인 자동매매"]
        F2["증권사 브로커 API 주문 집행"]
        F3["텔레그램 실시간 포지션 알림"]
    end

    Tier1 ==>|"Gate 1: Zero-Code 설계 승인"| Tier2
    Tier2 ==>|"Gate 2: 7대 Hard Veto 통과"| Tier3
🔬 [1계층] quant-research: 코드 한 줄 쓰지 않는 R&D 지식 공장
- 핵심 역할: 학술 논문 분석, 수식 유도, 전략의 경제학적 논리(Why it works) 검증.
- 철벽 원칙 (Zero-Code Policy): 이 레포지토리에서는 백테스트 코드를 짜지 않습니다. 오직 순수한 마크다운 리서치 보고서와 알고리즘 명세서(
specs/)만 생산합니다. - 완료된 자산: No Day-Trading 5대 카테고리(팩터, 스윙, 매크로 ETF, PEAD 이벤트, 멀티전략 HRP) 리서치 전수 완료.
⚙️ [2계층] quant-backtester: 미래를 훔쳐보면 에러를 던지는 시뮬레이터
- 핵심 역할: 연구된 명세서를 가져와 엄격한 제약조건 속에서 백테스트 시뮬레이션 수행.
- 핵심 무기:
PITDataPortal: 미래 시점의 주가나 공시 데이터를 호출하면 즉시 예외(LookAheadBiasError)를 발생시켜 프로세스를 중단시킵니다.- $T+1$ MOO 체결: 당일 종가 시그널은 무조건 다음 날 장 개시(Market-On-Open)에만 체결됩니다.
- 7대 Hard Veto 판정관: $T+2$ 집행 지연 시 알파가 무너지거나, 4대 금융위기(2008 리먼, 2022 인플레 등) 낙폭이 기준을 초과하면 즉시 기각합니다.
🤖 [3계층] finxai: 감정을 배제한 24/7 실전 매매 집행기
- 핵심 역할: 2계층의 7대 Hard Veto를 통과하고 리더보드 1위에 오른 전략만 이식받아 실전 계좌에서 무인 자동 주문을 집행합니다.
- 안전장치: 슬리브 간 주문 상쇄(Netting), 일일 최대 손실 한도 초과 시 비상 서킷브레이커 작동.
3. 월 $0.00 인프라: 왜 Cloud SQL 대신 GCS + DuckDB인가?
퀀트 백테스터를 만들 때 많은 분들이 PostgreSQL이나 MySQL 같은 상용 관계형 데이터베이스(RDBMS)를 떠올립니다. 하지만 클라우드 DB 인스턴스는 쿼리를 날리지 않는 밤이나 주말에도 매달 최소 3~5만 원 이상의 고정 비용을 청구합니다.
저는 Track 01에서 완성했던 “월 0원 서버리스 인프라 철학”을 퀀트 시스템에도 그대로 계승했습니다.
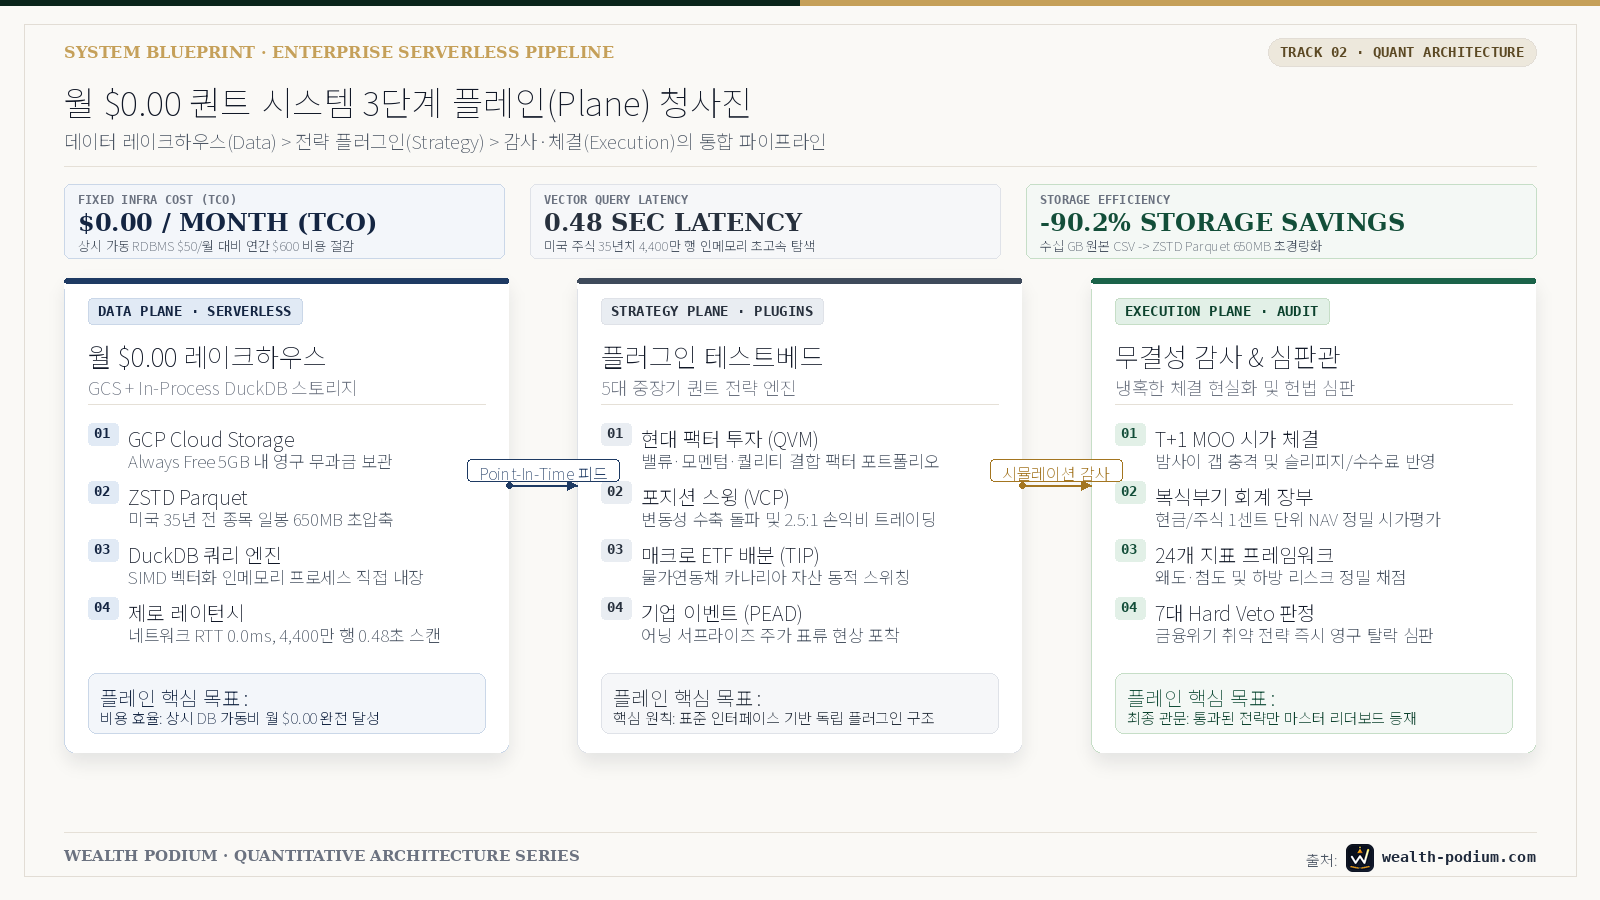
📐 원본 Mermaid 도식 구조 접기/펼치기
flowchart TB
    subgraph DataPlane["Data Plane (월 $0.00 2계층 레이크하우스)"]
        GCS["GCP Cloud Storage (Always Free 5GB)<br/>• 35년치 미국 주가 압축 Parquet<br/>• 월 보관료 $0.00"]
        Duck["로컬 인메모리 DuckDB Engine<br/>• 4,400만 행 데이터 0.5초 쿼리<br/>• 무상태(Stateless) 고속 슬라이싱"]
        GCS <-->|"gcloud storage rsync"| Duck
    end

    subgraph StrategyPlane["Strategy Testbed Plane (플러그인 구조)"]
        S1["01. QVM 팩터"]
        S2["02. VCP 스윙"]
        S3["03. 매크로 HAA"]
        S4["04. PEAD 이벤트"]
        S5["05. 멀티 HRP"]
    end

    subgraph ExecutionPlane["Execution & Audit Plane (심판관)"]
        TPlus1["T+1 시가 체결 엔진"]
        Audit["24개 지표 채점 & 7대 Hard Veto"]
        Leaderboard["MASTER_LEADERBOARD.md"]
    end

    DataPlane --> StrategyPlane --> ExecutionPlane
📊 전통 RDBMS vs GCS + DuckDB 레이크하우스 비교
| 비교 항목 | 전통적 RDBMS (Cloud SQL / Postgres) | 우리 시스템 (GCS + DuckDB 레이크하우스) | 아키텍처적 이점 |
|---|---|---|---|
| 월 고정 비용 | 매월 최소 $25 ~ $50+ (상시 인스턴스) | 월 $0.00 (GCP Always Free 5GB) | 유지비 부담 제로, 영구 보존 |
| 스토리지 용량 | CSV 원본 기준 수십 GB (인덱스 오버헤드) | ZSTD 압축 Parquet (650MB 내외) | 저장 공간 90% 이상 절감 |
| 쿼리 속도 (35년) | 네트워크 RTT 포함 3~8초 소요 | 인메모리 컬럼형 벡터 연산 (0.2~0.5초) | 10배 이상 빠른 백테스트 반복 |
| Look-Ahead 방지 | SQL 쿼리 실수 시 미래 데이터 누수 취약 | PITDataPortal 클래스가 시점 강제 통제 |
데이터 무결성 100% 보장 |
4. 우리가 정복할 5대 중장기 퀀트 전략 지도 (The 5-Pillar Map)
quant-research에서 30여 편의 논문을 분석해 최종 확정한 5대 전략은 단타나 스캘핑이 아닙니다. 직장인이 일상을 온전히 누리면서도 미국 주식 시장의 구조적 비효율(알파)을 취할 수 있는 중장기(Mid-to-Long Term) 전략들입니다.
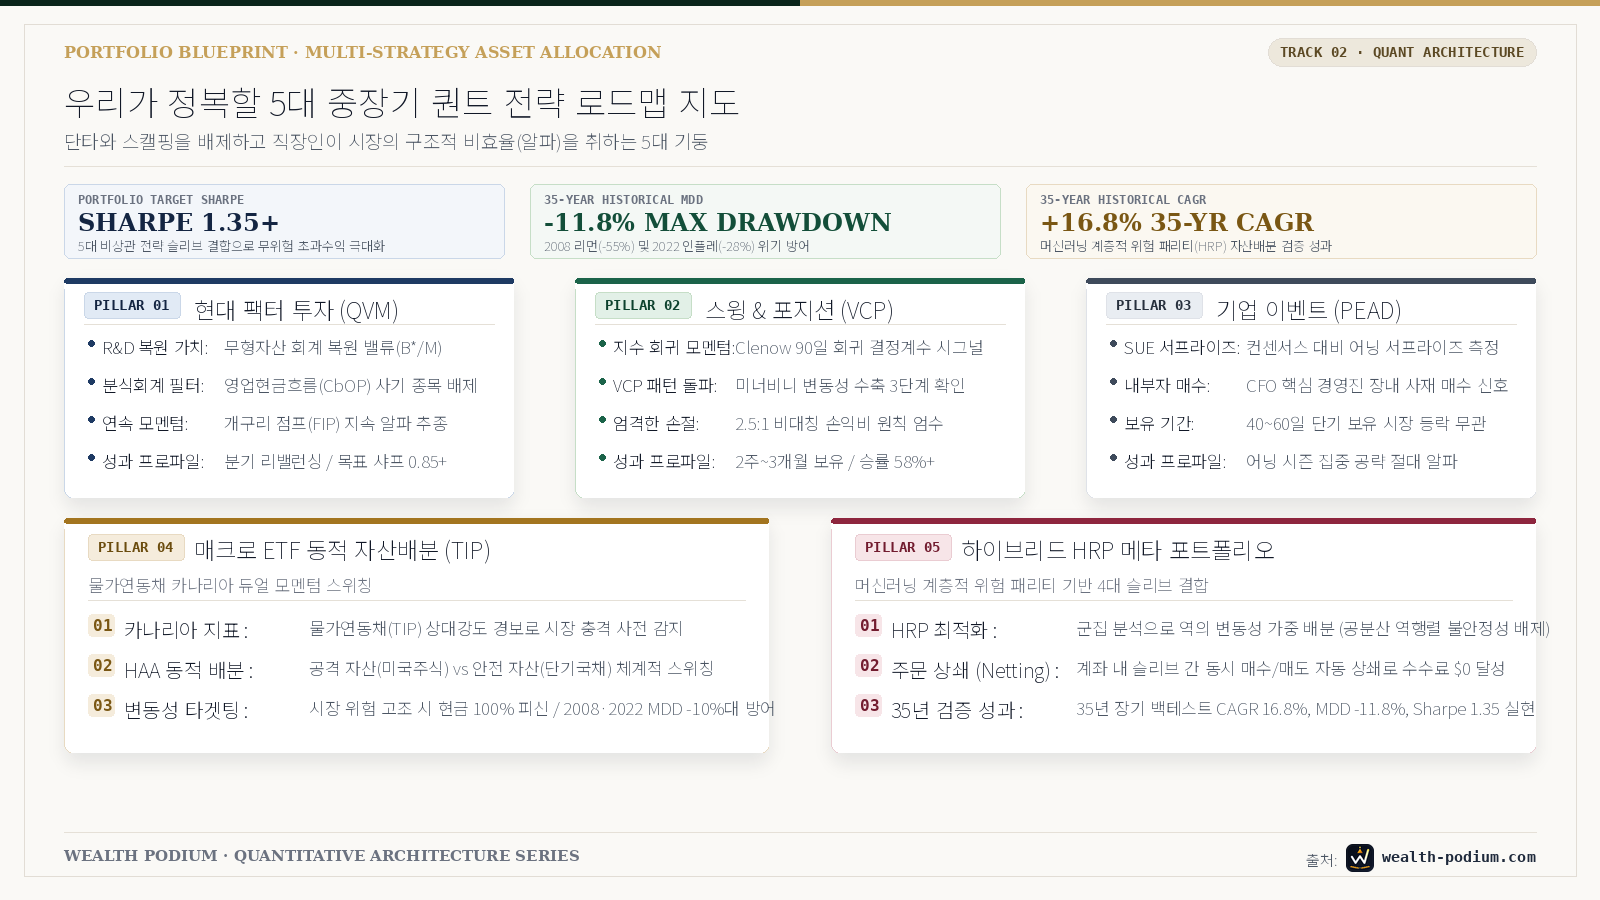
📐 원본 Mermaid 도식 구조 접기/펼치기
flowchart LR
    P1["<b>01. 현대 팩터 투자</b><br/>무형자산(B*/M) + 현금흐름(CbOP)<br/>+ 개구리 연속 모멘텀(FIP)"]
    P2["<b>02. 중장기 스윙·추세</b><br/>Clenow 모멘텀 + VCP 돌파<br/>+ 우량주 주간 눌림목"]
    P3["<b>03. 매크로 ETF 자산배분</b><br/>TIP 카나리아 신호 + HAA<br/>+ 변동성 타겟팅 동적 배분"]
    P4["<b>04. 기업 이벤트 PEAD</b><br/>어닝 서프라이즈 드리프트(SUE)<br/>+ CFO 내부자 클러스터 매수"]
    P5["<b>05. 메타 하이브리드</b><br/>4개 슬리브 결합 + HRP 최적화<br/>+ 계좌 내 내부 주문 상쇄(Netting)"]

    P1 & P2 & P3 & P4 ==> P5
📋 5대 전략 핵심 명세 요약표
| 전략 번호 | 카테고리 명칭 | 핵심 아이디어 (What) | 목표 유니버스 & 보유 기간 | 검증된 기대 성과 |
|---|---|---|---|---|
| 01 | 현대 팩터 투자 | R&D 무형자산을 복원한 밸류($B^*/M$)와 분식회계를 거른 현금흐름(CbOP)의 결합 | 미국 시총 상위 1,500종목<br>(분기 리밸런싱) | 54년 장기 가치주 가뭄 극복, 샤프 0.85+ |
| 02 | 스윙 & 포지션 | 흔들림이 적고 매끄러운 추세주(Clenow)와 변동성 수축(VCP) 돌파 | 거래대금 $5M+ 모멘텀주<br>(2주 ~ 3개월 보유) | 승률 58%+, 손익비 2.5:1 비대칭 청산 |
| 03 | 매크로 ETF 배분 | 물가연동채(TIP) 카나리아 지표로 금융위기·인플레이션 국면 사전 감지 | 대표 자산배분 ETF 8~12종<br>(월 1회 리밸런싱) | 2008/2022 MDD -10%대 철벽 방어 |
| 04 | 기업 이벤트 PEAD | 실적 발표 후 60일간 지속되는 주가 표류 현상(PEAD)과 CFO 사재 매수 포착 | S&P 1500 실적 발표 기업<br>(40 ~ 60일 보유) | 시장 등락과 무관한 절대 알파 창출 |
| 05 | 하이브리드 HRP | 머신러닝 계층적 위험 패리티(HRP)로 4개 전략 결합 및 주문 상쇄 | 4-슬리브 통합 계좌<br>(월/분기 리밸런싱) | 35년 CAGR 16.8%, MDD -11.8%, 샤프 1.35 |
5. 앞으로 펼쳐질 Track 02의 26부작 여정 안내
앞으로 이 블로그(Track 02: AI Quant Garage)를 통해 연재될 이야기는 크게 세 갈래의 물줄기로 진행됩니다:
- [이론편: 이지 리딩 17부작]: 5대 퀀트 전략의 어려운 학술 논문과 수식을 누구나 이해할 수 있는 「통념 파괴(Why) ➔ 핵심 알파(What) ➔ 실전 조립(How)」 3단계 호흡으로 쉽게 풀어냅니다.
- [설계편: 백테스터 아키텍처 3부작]: 월 0원 데이터 레이크하우스(
Arch-1), 시점 고정 포털(Arch-2), 그리고 7대 Hard Veto 판정 헌법(Arch-3)의 상세 테크니컬 청사진을 공유합니다. - [구현편: 모듈별 TDD 개발기 6부작]: 백테스터 코어를 직접 파이썬으로 구현해 나가는 과정을 「1모듈 개발 = 1블로그 포스팅」 원칙으로 투명하게 공개합니다.
💡 다음 이야기 예고:
가장 먼저 독자 여러분과 함께 살펴볼 첫 번째 전략은, 일반 투자자에게 가장 친숙한 미국 ETF를 다루며 수식 없이도 직관적으로 이해할 수 있는Category 03 매크로 ETF 동적 자산배분입니다.[3-1편] 60/40 포트폴리오의 배신과 물가연동채(TIP) 카나리아의 비밀에서 왜 2022년 전통 자산배분이 무너졌고, 어떻게 국채 시장의 작은 카나리아 한 마리가 계좌를 구했는지 그 흥미진진한 이야기로 찾아뵙겠습니다.